
 您的位置:首页 >> 时代频道
时代频道
未来30年,银发经济10大黄金赛道!
过去三年,银发经济从"社会议题"变成了"产业议题"。规模、增速、支付机制三条线同时抬头——这不是一个需要安慰的行业,而是一个正在被重新定价的行业。
先看三个数字。目前银发经济产业规模达到约7万亿元,占GDP比重约6%,到2035年有望达到30万亿元左右,占GDP约10%。
增速:智能养老设备市场2024年1560亿元、2025年预计1840.8亿元;养老机器人市场同期由300亿元增至预计500亿元,年复合增速超过30%。
缺口:3.2亿老人对应的供给端,是39.5万个养老机构和设施、767.9万张床位、139.5万从业者——从业者总数还不到一个中等城市的人口。
规模要再上一个台阶,靠的不是需求自然增长,而是政策、支付机制、产业供给三条线同时到位。过去三年,国家连发四份文件,把这件事从"名分"一路推到"买单"。
政策时间线(2024—2026)
2024年1月 国办发〔2024〕1号,国家第一份以"银发经济"命名的政策文件。
2025年1月 《中共中央 国务院关于深化养老服务改革发展的意见》,首次以党中央、国务院名义部署养老服务。
2025年7月 民发〔2025〕37号,中央财政开始给中度以上失能老年人发放养老服务消费补贴。
2026年3月 中办、国办印发《关于加快建立长期护理保险制度的意见》,2028年底长护险在全国基本实现全覆盖。
四份文件,一条清晰的线索:先给行业"名分",再铺服务"网络",再解决失能老人的"支付",最后把长护险这张最大的支付网铺向全国。政策的落点从"事业"转向"产业",从"兜底"转向"付费机制",这比任何一句"大力支持"都更有信息量。
国务院办公厅《关于发展银发经济增进老年人福祉的意见》(国办发〔2024〕1号)
01为什么说这是确定性最强的长周期赛道
判断一条赛道值不值得押三十年,不看故事,看三件事:人在不在变、政策有没有落到"钱"和"地"上、供给缺口有多大。这三件事在银发经济上同时成立,而且都不可逆。
人口不是"增长",是"换挡"
民政部、全国老龄办《2025年度国家老龄事业发展公报》显示:截至2025年末,全国60周岁及以上老年人口32338万人,占总人口23.0%;65周岁及以上22365万人,占15.9%;老年人口抚养比23.1%;人均预期寿命79.25岁。一年时间,老年人口净增1307万。
按现有预测,到2035年左右,60岁以上人口将突破4亿、占比超过30%,进入重度老龄化阶段。
真正关键的不是总量,是这波人的身份。现在进入退休队列的,是1962—1976年第二次出生高峰出生的那批人。和上一代相比,他们多了三样东西:房产和积蓄、消费意愿、数字习惯。需求的重心从"活下去"移到"过得好",从"有人管"移到"管得好"。
政策不是"表态",是"给钱给地"
国办发〔2024〕1号:规划布局10个左右高水平银发经济产业园区;组建覆盖全国的旅居养老产业合作平台;新建居住区按人均用地不少于0.1平方米配建社区养老服务设施。
2025年中央文件:加快健全县—乡镇(街道)—村(社区)三级养老服务网络,2029年基本建成;明确"鼓励国有企业、事业单位盘活闲置资产开展养老服务""大力发展养老金融"。
民发〔2025〕37号:中央与地方财政9:1共担,东部、中部、西部中央分别承担85%、90%、95%。
长护险《意见》:用3年左右时间基本建立制度,2028年底全国基本实现全覆盖。
《中共中央 国务院关于深化养老服务改革发展的意见》,2025年1月7日发布
供给端的缺口,就是企业的空间
规模在涨,供给没跟上。截至2025年末,全国各类养老机构和设施39.5万个,养老床位767.9万张,其中护理型床位占比69.9%;养老服务从业人员139.5万人。这个行业供给端的从业者总数,还不到一个中等城市的人口。
三个可以直接对到订单上的缺口:人才——养老护理员缺口已达550万人;网络——乡镇(街道)区域养老服务中心建成2.05万个、覆盖率53%,剩下47%是明确的增量;辅具——失能老年人康复辅具配置率远低于发达国家水平,国产替代与租赁模式都还是空白。缺口不是问题,缺口是订单。
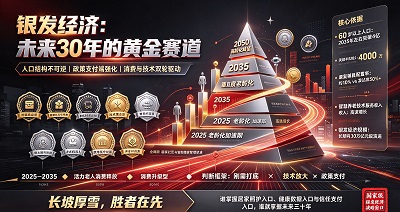
02 十条赛道,分三档
把银发经济拆开,可以按"确定性 × 爆发潜力"分成三档。
第一档 · 刚需底盘型|3—5年最确定,现金流稳
①居家社区嵌入式养老
90%以上的老人选择居家养老,但居家照护的供给缺口极大。政策的路子是"中心+站点"——用乡镇(街道)区域养老服务中心带动村(社区)站点,把养老院"打散"进社区,把服务送到床边。
关键数据(2025年末)
社区养老服务机构设施35.61万个、床位269.5万张;全国老年助餐点8万个;"十四五"期间累计建设家庭养老床位57万张,提供居家养老上门服务3000万人次。
县级公办养老机构覆盖率100%,乡镇(街道)区域养老服务中心建成2.05万个、覆盖率53%——剩下47%就是明确的增量空间。
这条赛道的确定性来自付费结构的变化:过去是家庭全额自掏,现在正在变成"财政补贴+长护险支付+家庭自付"三方分摊。有人替你付的那部分,就是你的毛利。
《民政部 财政部关于实施向中度以上失能老年人发放养老服务消费补贴项目的通知》(民发〔2025〕37号)
②长期护理保险服务与居家护理连锁——支付端最先被打通。
覆盖地区从2016年的15个扩展到2025年底的92个,参保3.08亿人,基金累计支出超1000亿元,为330多万失能人员提供护理服务支持。
2025年末长护险参保30854.76万人,享受待遇192.91万人;定点服务机构超1.3万家,护理服务人员约40.28万人。
拉动效应:据不完全统计,试点以来长护险拉动社会资本投入相关产业超600亿元。
江苏南通:定点长护服务机构368家,参保群众可通过医保局公众号查询机构名单和服务类型(居家、社区或机构护理)。
福建福州:人均年筹资136元,撬动重度失能人员每月1800元的长护险支付待遇——低缴费、高杠杆,不增加企业负担。
山东青岛:编制10项地方标准,覆盖失能等级评估、服务质量控制与经办管理。
③康复辅具与适老化改造
失能老人的辅具配置率远低于发达国家水平,国产替代空间大。政策端已经在铺支付路径:2025年,民政部制定《居家适老化改造补贴产品建议清单》,全年带动适老产品销售721万件;同步发布老年用品、智慧健康养老产品及服务推广目录,遴选224项。
据行业机构测算,智能康复辅具市场2025年规模已突破810亿元。但这条赛道的真正机会不在"整机销售",而在租赁——长护险已明确探索把支持性辅具纳入支付范围,辅具租赁比一次性购买更匹配中国家庭的支付习惯。
第二档 · 技术爆发型|增速最快,未来十年主升浪
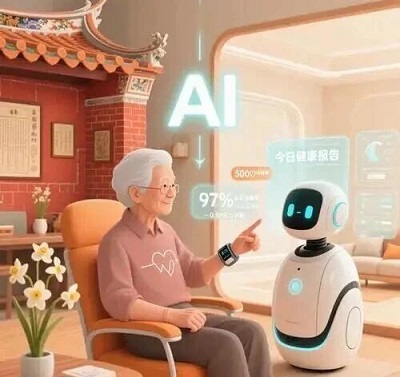
④智慧养老与智能穿戴这
一档的买单人很特殊:用户是老人,决策人是30—50岁的子女。产品要同时过两关——老人愿不愿意用,子女愿不愿意买。
关键数据
智能养老设备市场规模:2024年1560亿元,2025年预计1840.8亿元。
技术路线已经收敛:毫米波雷达替代摄像头,能监测生命体征又不侵入隐私——华为鸿蒙智家的康养方案选择的就是这条路,目前C端与B端同步上市。
落地样本
北京房山·恒煦满园持续照料长者社区:多点监测设备、声光报警器、智能床垫等产品接入同一套后台管理系统,把设备变成可感知的服务流程。这类"持续照料社区"正在成为智能养老产品的实践基地和首批采购方。
⑤养老机器人与护理机器人
逻辑很简单:人力不够,只能用机器补。中国老龄科学研究中心报告显示,2024年我国养老护理员缺口已达550万人。
关键数据
国内养老机器人市场规模:2024年突破300亿元,2025年预计达500亿元,年复合增长率超过30%。
标准突破:2026年2月,由我国牵头制定的养老机器人国际标准正式发布——标准化是规模化的前提。
已经在岗的机器人
泰山、庐山:外骨骼机器人面向游客试穿,深圳肯綮科技为泰山准备了500台,供不应求。
杭州:上线全国首款大模型养老机器人。
浙江:四足机器狗"小西"在社区当助老员,送餐、送药、陪散步、带老人去卫生间。
武汉:华中科技大学团队研发的智能居家服务机器人Carebot 4.0进入家庭试点。
眼下价格仍在高位,但这正是机会所在:谁先做出价格进入家庭决策区间、又能解决一个具体真问题的产品,谁先起量。参照家电的普及路径,标准化之后必然是规模化,先跑通场景的企业会拿到标准话语权。
⑥家用医疗仪器与居家检测
慢病管理正在从医院下沉到家庭,"未病先防+居家监测"替代了一部分门诊需求。供给侧动作很快:京东健康平台上养老相关品牌已超3万家,商品覆盖上千个细分类目,下一步补的是助浴椅、坐式淋浴器这类"居家尚未普及的专业产品"。
这条赛道的附加值不在硬件本身,而在数据——设备是入口,长期健康数据加干预服务才是复购来源。
第三档 · 消费升级型|新老人驱动,长坡厚雪
⑦银发文旅与旅居养老
低龄活力老人(60—69岁,占老年人口一半以上)有钱有闲,"候鸟式养老"已经从概念变成刚性需求。
关键数据
全国旅居市场潜在需求可达6亿人次,整体市场规模预计接近3万亿元(中国旅游研究院)。
康养旅游人次:2024年1.2亿次,2025年预计1.9亿次;老年旅游市场规模2025年约8293亿元,预计2030年突破万亿。
老年旅游人次占全国旅游总人次比重已超过20%。
地方样本
广西北海:每年吸引40万北方旅居人群,康养产业可持续发展能力曾位列全国第二。
云南:2025年上半年接待旅居客人280.3万人,同比增长45.4%,人均停留91天,比上年又延长了11天。
四川攀枝花:推出170多个康养旅居点,把温泉疗愈、日光疗养、银龄游学、AI客房管家装进产品。
跨区域协同:北京、天津、河北、内蒙古、吉林、黑龙江、海南、云南等8地共建"冬南夏北"旅居养老机构服务平台。
最该关注的指标是人均停留天数。91天意味着旅居基地本质上不是酒店,而是"第二个家"——需要的是医疗衔接、慢病调理、餐饮社交和真正的适老化空间。产品逻辑从"看风景"转成"住下来",这条赛道才算真正开始。
⑧老年教育与精神文化消费
新老人从"老有所养"转向"老有所学、老有所乐",但供给远远不够。
关键数据
市场规模:2023年256.1亿元,2019—2023年复合增长14.7%,预计2028年突破400亿元。
供给结构:公办办学占比85.36%,市场化供给严重不足,行业尚未形成头部品牌。
需求面:国家老年大学已设立8.2万个基层学习点,公共服务平台汇聚79.3万门适老课程、注册用户1222万人。但全国各类老年大学仅能覆盖不到5%的老年群体。
客单价在往上走。多地老年大学的招聘方向,已经从声乐、书法、舞蹈,扩展到AI应用、短视频制作、无人机操作。企业端也跑出了现金流:尚德机构2025年实现营收20.2亿元、净利润3.66亿元,经营利润同比增长49.2%,银发教育是其核心增长引擎之一。
政策还在加码:2026年4月起,民政部会同有关部门常态化开展"乐享银龄"系列活动,覆盖文艺、文创、阅读、健身、康养、科普六大板块。
⑨老年消费品与适老时尚
老年用品市场2025年规模约5.4万亿元。但这条赛道最值得注意的不是规模,而是消费观念换代。
"新银发"的三个变化
居住结构:与子女同住比例从2021年的76%降至2025年的38%,独居与"二人世界"大幅上升——消费决策权独立了。
支出结构:与2021年相比,2025年新银发消费者在旅游出行和休闲娱乐上的投入增加约20%。
消费动机:首要追求是"休闲与快乐",其次是"价格合理、物超所值"。
产品逻辑要跟着改:60后70后不认"老年款"。他们要的是"适合我",不是"属于老人"。适老化的最高境界,是让人看不出适老化。
⑩养老金融与第三支柱
上面九条赛道,最终都会卡在同一个问题上:钱从哪来。养老金融就是解决这个问题的。
2024年12月,中国人民银行等九部门联合印发《关于金融支持中国式养老事业 服务银发经济高质量发展的指导意见》,明确到2028年养老金融体系基本建立、2035年成熟稳健,并从五方面提出16项举措。
关键数据
全国参加基本养老保险107591万人;企业年金投资运营规模4.2万亿元;个人养老金累计缴存1452亿元(制度已于2024年12月15日在全国推开)。
政策工具:普惠养老专项再贷款、支持符合条件的养老项目发行基础设施REITs、拓展养老服务信托、推广含长期护理责任的商业健康保险。
机构端解决融资,家庭端提升支付能力,产业端给退出通道——这三件事一次给全。没有这一条,前面九条都会停在"有需求、没钱买"。
03 怎么筛:三个圆的交集
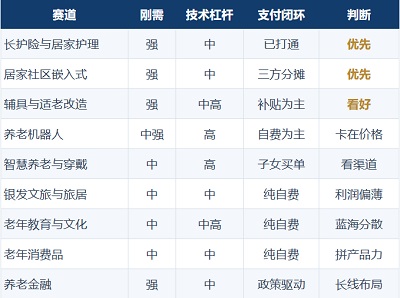
不是所有赛道都值得重注。行业里比较靠谱的筛法是看三个圆有没有交集:刚需 × 技术 × 支付。
刚需打底:失能照护、康复辅具、居家服务——由人口结构决定,不随经济周期波动。
技术放大:智能穿戴、护理机器人、居家检测——把人力成本降下来,把渗透率从个位数推向几十个百分点。
支付闭环:长护险待遇、失能补贴消费券、社区养老床位补贴、普惠养老再贷款——只有钱能真正到服务方手里的模式,才跑得通。
04 需求演进的两个阶段:从享老到照护
2025—2035年,低龄活力老人为主。60—69岁人群占老年人口一半以上,有钱有闲、消费决策独立。银发文旅、老年教育、适老消费、智慧健康管理进入放量期,这一阶段的经营重心是获客与现金流。
2035—2050年,高龄失能与照护需求集中。长期护理、康复辅具、养老机器人、安宁疗护成为最大刚需,这一阶段的经营重心是客户留存与服务深度。
双线布局的商业含义
前半段挣现金:用活力老人业务做规模、做品牌、做现金流。
后半段挣壁垒:同步建设适老化空间、医疗衔接能力、护理人才队伍——这些当期不直接产生利润,但决定了十年后你有没有资格做照护生意。
资产可复用:今天按护理需求设计的动线与空间,未来可直接承接照护场景,不必二次投入。
关键在于:两个阶段的客户是同一批人。今天在旅居基地住91天的活力老人,十年后就是需要长期照护的高龄老人。做过享老生意的企业,手里会攒下三样东西——已经建立信任的客户名单、按适老标准建好的空间、打通的医疗与护理资源。这三样,正是照护生意的准入门槛。
所以正确的顺序不是等,而是用今天的客户,换明天的资格。2025年末已经有192.91万人在享受长护险待遇,失能照护的市场不是未来时,是现在进行时。
看一条赛道能不能长跑,
不看它讲了多大的故事,
看它的钱从哪来、按什么规则付、付给谁。
老龄化从来不是一个行业的危机,而是一次需求结构的重新分配。过去三十年,房地产把"住"的需求做成了十万亿级产业;未来三十年,谁能把"老"的需求做成可支付、可复制、有尊严的服务,谁就拿到了同样量级的入场券。